Publicado el
Plan de cuentas CREA: para qué sirve y cómo cargarlo sin ser contador
Si alguna vez un asesor te pidió el resultado "por rubro" y no supiste qué contestar, el problema no era contable: era que los gastos del campo estaban clasificados con un criterio que solo existía en la cabeza de quien los anotó.
El plan de cuentas CREA es un intento de resolver eso: un lenguaje común para que el resultado de un campo se pueda comparar con el del año anterior y con el de otros campos.
Qué resuelve, concretamente
Tres cosas que sin clasificación no se pueden hacer:
Comparar años. Si este año anotaste "gastos varios" y el anterior lo desglosaste, los dos ejercicios no se comparan.
Saber qué deja cada actividad. Un campo mixto tiene ganadería, agricultura y a veces forestación. Sin clasificar, el resultado es uno solo y nadie sabe qué parte lo sostiene.
Comparar con otros. Es lo que hace el monitoreo de empresas ganaderas del Instituto Plan Agropecuario, las Carpetas Verdes: todas las empresas del grupo clasifican igual, y por eso los promedios significan algo.
Los cinco casos que siempre se dudan
Acá está el 80% del trabajo. No son los códigos: es el criterio.
1. El surtido del personal y la compra del hogar
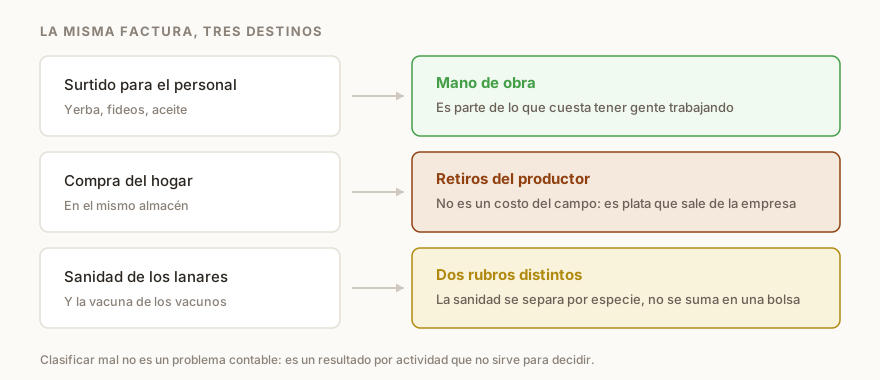
Salen del mismo almacén y a veces de la misma factura, y van a lugares opuestos.
El surtido que se le da al personal es mano de obra: es parte de lo que cuesta tener gente trabajando. La compra del hogar del productor es un retiro: plata que sale de la empresa hacia la familia, no un costo de producción.
Mezclarlos infla el costo de mano de obra y esconde cuánto se está retirando. Es el error que más distorsiona el resultado de un campo familiar.
2. La sanidad, separada por especie
La vacuna de los vacunos y la sanidad de los lanares no van a la misma bolsa. Si se suman, el resultado por actividad deja de servir: no se sabe si la ganadería mayor o la ovina es la que se come el margen.
3. Lo que es inversión y lo que es gasto
Un alambrado nuevo, una aguada, un corral, una pastura perenne: son bienes de uso que se usan varios ejercicios y se deprecian. Cargarlos como gasto del año hunde un ejercicio y deja los siguientes artificialmente buenos.
El criterio práctico: si lo vas a seguir usando el año que viene, probablemente sea inversión.
4. El consumo de la casa
Un novillo faenado para la casa salió del stock y no entró plata. Existe como producción —el animal se produjo— pero no como cobro. Si se ignora, el stock no cierra; si se cuenta como venta, la caja no cierra.
5. Los animales ajenos
Capitalizaciones y hacienda de terceros. Están en el campo, comen pasto, pero no se valorizan como propios. Si entran al inventario, el resultado aparece inflado sin que nada haya mejorado.
Lo que no hace falta
No hace falta memorizar códigos. Los planes completos tienen cientos de cuentas y nadie los sabe de memoria, ni los contadores.
Lo que hace falta es clasificar siempre igual. Un criterio mediocre aplicado de forma consistente sirve mucho más que un criterio perfecto aplicado a medias, porque lo que te interesa es la comparación entre años.
Para el lado impositivo —que es otra conversación— la Dirección General Impositiva publica un material sobre tributación, obligaciones y beneficios del sector agropecuario que conviene mirar con tu contador. La gestión y el impuesto no son lo mismo y no se clasifican igual.
Cómo lo hace María
María trae el plan de cuentas cargado, con las subcategorías escritas en lenguaje de productor y el código detrás, así que elegís "surtido del personal" y el sistema sabe dónde va.
Y el paso que más tiempo ahorra: le mandás una foto de la factura y María la lee, la clasifica con el plan de cuentas y te propone el movimiento para que lo confirmes. Si el proveedor no existe, lo crea. Si falta el precio, deja el asiento con el importe en cero y una marca para completarlo cuando llegue.
Después, el resultado sale por actividad y por subsistema, con el margen por potrero y por lote, y se exporta en PDF y Excel. El cierre del ejercicio está en cerrar el ejercicio ganadero: el checklist de julio.
Seguí leyendo
Costo por kilo producido: sacarlo con los datos que ya tenés
Cómo se calcula el costo por kilo de carne producido, qué se suele dejar afuera del cálculo y por qué sin mano de obra propia ni amortizaciones el número da más bajo de lo que es.
Cerrar el ejercicio ganadero: el checklist de julio
Las dos listas que caen juntas en julio: la de la declaración jurada de existencias y la del cierre del ejercicio económico, con lo que conviene tener resuelto de cada una.
Glosario del campo rioplatense: 70 términos explicados
Las palabras que se usan todos los días en el campo uruguayo y argentino, explicadas en dos líneas: categorías de hacienda, reproducción, sanidad, pasturas, agricultura, clima y papeles.